Rally de Navidad en bolsa: la temporada ya ha empezado y esto dice la historia
El martes 27 de octubre, Jim Reid, estratega de Deutsche Bank, escribió en su nota diaria: «Hoy, 27 de octubre, es históricamente el día en que toca fondo la última caída de un año típico». Traducido: según el calendario medio de la bolsa estadounidense desde 1928, a partir de esta semana empieza el tramo más favorable del año. Lo que en España se suele llamar, de forma un poco amplia, el rally de Navidad.
Ese mismo día el S&P 500 subió un 0,6% y cerró en 7.722,60 puntos, tras otro 0,7% el lunes. Va un 12,8% arriba en el año y a un 1,2% de su récord, los 7.818,93 puntos del 6 de octubre. Las frases de estacionalidad se repiten mucho cada otoño y casi nunca se comprueban, así que hemos hecho las cuentas con los cierres diarios del índice desde 1928: qué es exactamente el rally de Navidad, cuánto sube de media, qué tiene de especial un año de elecciones de mitad de mandato como este y, sobre todo, qué lo ha frenado las veces en que no llegó.
Qué es el rally de Navidad (y por qué hay dos)
El término nace en 1972, en el Stock Trader's Almanac de Yale Hirsch, y en origen es muy concreto: el rally de Santa Claus son las cinco últimas sesiones de diciembre y las dos primeras de enero. Siete días de bolsa. Hirsch observó que en esa ventana el mercado subía con una regularidad llamativa y lo convirtió en refrán: «Si Santa Claus no viene a llamar, los osos pueden llegar a Broad y Wall», la esquina de la Bolsa de Nueva York.
Con los años, el nombre se ha estirado hasta cubrir algo más largo: el rally de fin de año, que arranca a finales de octubre y abarca noviembre y diciembre. Desde 1950, noviembre es de media el mejor mes del año para el S&P 500 (+1,9%) y diciembre, el tercero (+1,4%). Cuando alguien dice que «el rally de Navidad ya ha empezado» en octubre, habla de esta segunda versión. Merece la pena separar las dos, porque los números son distintos.
Sobre la ventana estricta de Hirsch, nuestros datos dicen esto: desde 1950, el S&P 500 ha subido en esos siete días en el 76% de los años, con una ganancia media del 1,25%. Para ponerlo en contexto, siete sesiones cualesquiera del mismo periodo suben el 58% de las veces y ganan un 0,25% de media. Es decir, el rally de Santa Claus existe: en esa semana el mercado ha ganado cinco veces más de lo normal. Pero son siete días, y el 1,25% medio no le cambia el año a nadie.
Lo que dice la historia desde 1928
La versión larga es la que tiene más chicha. Medido desde el cierre del 27 de octubre hasta el último cierre del año, el S&P 500 ha subido en 71 de los 98 años entre 1928 y 2025, un 72%, con una ganancia media del 2,7% y una mediana del 3,9%. Si nos quedamos con el periodo desde 1950, que es el más usado porque el mercado de antes de la guerra era otro mundo, la media sube al 4,0% y los años positivos al 80%.
¿Es mucho? Cualquier tramo de nueve semanas (45 sesiones) desde 1950 sube de media un 1,6% y es positivo el 65% de las veces. El rally de fin de año rinde más del doble que un tramo cualquiera de la misma duración, y con más regularidad. No es una ley, pero tampoco es ruido.
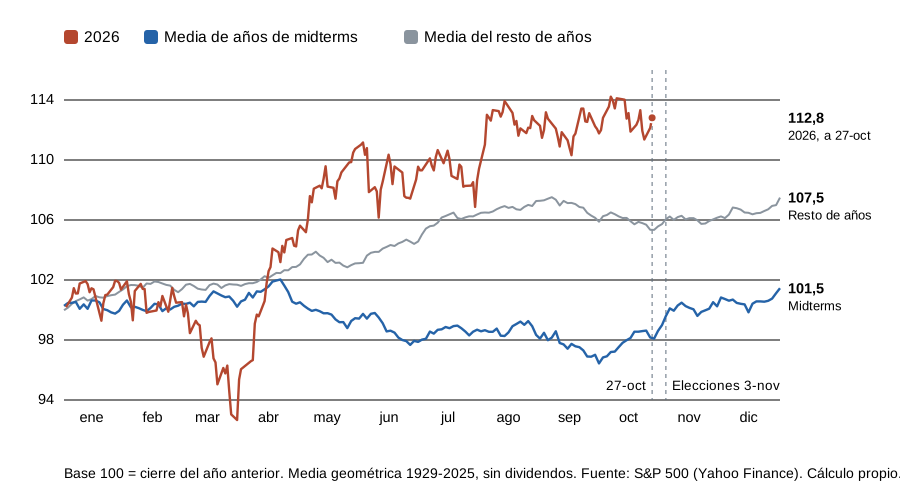
El gráfico muestra de dónde sale la frase de Deutsche Bank. Hemos dibujado el año medio del S&P 500 en dos grupos: los años de elecciones de mitad de mandato en Estados Unidos (las midterms) y el resto. En el resto de años, el último mínimo del camino medio cae justo el 27 de octubre; desde ahí, el año medio sube hasta el cierre. En los años de midterms, el suelo llega antes, a finales de septiembre, y el rebote ya está en marcha a estas alturas.
Hay explicaciones razonables para el patrón, aunque ninguna demostrada del todo: los gestores que ajustan carteras antes de cerrar el ejercicio, las ventas para aflorar pérdidas antes de cerrar el ejercicio fiscal, que presionan el precio en otoño y desaparecen después, las aportaciones y primas de fin de año que entran en planes de jubilación, y un calendario con poco volumen en diciembre en el que hacen falta menos compras para mover el precio. Lo importante es que el efecto aguanta en casi cien años de datos, que es mucho más de lo que aguantan la mayoría de patrones de calendario.
El año de midterms: por qué este octubre es diferente
2026 es año de midterms: el 3 de noviembre Estados Unidos renueva la Cámara de Representantes y un tercio del Senado. Ya contamos en nuestro análisis del ciclo presidencial en bolsa por qué el año de midterms suele ser el más flojo de los cuatro del mandato y por qué los doce meses siguientes son el tramo más fiable del ciclo. El final de ese año flojo es justo el rally de fin de año.
Los números lo confirman. Desde el cierre de septiembre hasta fin de año, el S&P 500 ha subido en 20 de los 24 años de midterms desde 1930, con una ganancia media del 5,6%, frente al 2,0% del resto de años. Si contamos desde 1934, son 20 de 23; Deutsche Bank habla de 21 de 23 midterms con su ventana de tres meses desde principios de octubre, y la diferencia depende solo del día de partida que se elija.
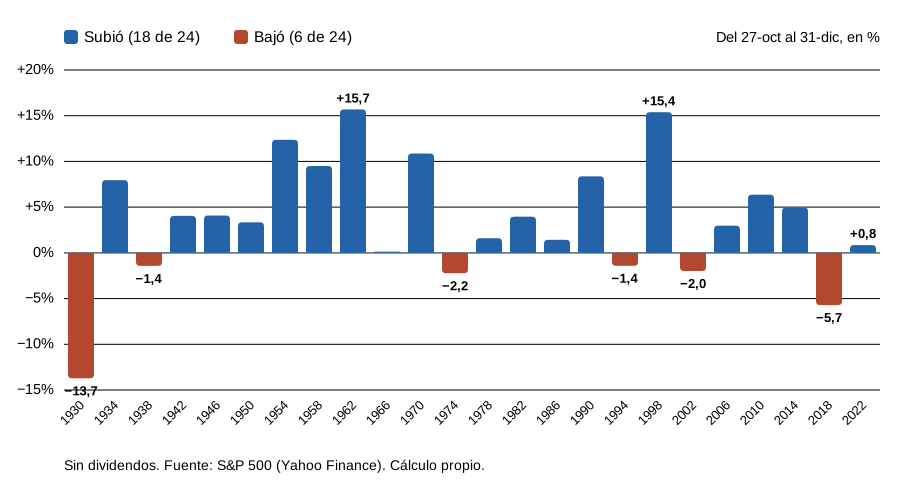
Desde el 27 de octubre, que es lo que le queda por delante a quien lea esto hoy, el balance de los años de midterms es de 18 subidas y 6 caídas, con una media del 3,6%. El segundo gráfico enseña cada año: las subidas grandes (1962, 1998, 1954, 1970) y las caídas, que conviene mirar con atención porque cuentan una historia.
2026 no llega como un año de midterms típico
Hay un detalle que casi nadie menciona y que el primer gráfico deja a la vista: el año de midterms medio llega al 27 de octubre un 1,9% por debajo de donde empezó. Su rally de fin de año es, sobre todo, un rebote desde un año malo. 2026 llega un 12,8% arriba. La línea roja no se parece en nada a la azul.
Es verdad que el impulso se ha apagado: desde el cierre de mayo, el S&P 500 apenas ha ganado un 1,9% en cinco meses, con un máximo el 6 de octubre y varias sacudidas por medio. Es lo que Reid describe como una versión más suave del patrón de midterms: en vez de una caída, un año que se ha quedado plano a la mitad.
¿Es malo llegar arriba? Hemos mirado qué pasó en todos los años en que el S&P 500 iba más de un 10% arriba el 27 de octubre. Son 38 desde 1929, y en 34 siguió subiendo hasta fin de año, con una media del 4,3%, por encima del 1,5% de los años que llegaban peor. Las cuatro excepciones fueron caídas pequeñas: 1938 (−1,4%), 1943 (−2,7%), 1964 (−0,3%) y el año pasado, 2025 (−0,4%). En bolsa, lo que va bien a final de año suele seguir yendo bien: la inercia juega a favor, no en contra.
Cuando el rally no llegó: la Fed o una recesión
Lo más útil de la historia no son las medias, sino los fallos. Desde 1950, en los años de midterms, el tramo del 27 de octubre a fin de año acabó en negativo cuatro veces (1974, 1994, 2002 y 2018), y el último trimestre completo, tres (1978, 1994 y 2018). Detrás de esos fallos hay dos causas.
La primera, un mercado bajista en plena crisis: en 1974, con la recesión del petróleo y el peor mercado bajista desde los años treinta, el tramo final se dejó un 2,2%; en 2002, en la última fase del estallido de las puntocom, un 2,0%. La segunda, y la que importa este año, es la Reserva Federal endureciendo su política:
- 1978: el S&P 500 cayó un 9,2% en octubre, en plena crisis del dólar. El 1 de noviembre, el Gobierno de Carter y la Reserva Federal lanzaron un plan de rescate de la divisa que incluía subir el tipo de descuento un punto entero. El último trimestre terminó con un −6,3%, aunque desde el 27 de octubre el índice aún logró recuperar un 1,6% hasta fin de año.
- 1994: la Fed llevaba todo el año subiendo tipos y el 15 de noviembre los subió 0,75 puntos de golpe. Noviembre cayó un 4,0% y el tramo desde el 27 de octubre cerró en −1,4%.
- 2018: la Fed subió tipos el 19 de diciembre y su presidente dijo que la reducción del balance seguiría «en piloto automático». Diciembre se dejó un 9,2%, el peor diciembre desde 1931, y el rally de fin de año terminó en −5,7%.
El contraejemplo es 2022: la Fed subía tipos a toda velocidad y aun así el S&P 500 ganó un 8% en octubre y un 5,4% en noviembre, aunque diciembre se dejó un 5,9% después de que la Fed avisara de que los tipos subirían más de lo esperado. Del 27 de octubre al cierre, apenas un 0,8%.
¿Por qué importa ahora? Porque 2026 se parece al segundo tipo, no al primero: los datos económicos de octubre han sorprendido al alza, pero la Fed está subiendo tipos. Subió en septiembre, por primera vez en más de tres años, hasta el rango del 3,75% al 4%, la inflación está en el 3,7% con el petróleo por encima de los 100 dólares, y el mercado de futuros (la herramienta FedWatch de CME) da entre un 73% y un 84% de probabilidades a otra subida en la reunión del 8 y 9 de diciembre. La reunión de esta semana debería acabar en pausa; lo que importe será lo que diga Kevin Warsh sobre diciembre. Una subida en plena ventana del rally de Navidad es exactamente el guion de 2018.
A esto se suma el bono a 10 años de Estados Unidos rozando el 5%, que pesa sobre las valoraciones de las bolsas por el mecanismo que explicamos en qué es el bono a 10 años y por qué marca el precio de casi todo.
El otro riesgo: un mercado que cae más fácil de lo que sube
Hay un segundo factor que no sale en los gráficos de estacionalidad y que este año pesa: la mecánica de los flujos. Según cálculos de Nomura recogidos por The Markets Eye, si el S&P 500 cayera otro 5%, los operadores de opciones sobre índices, los ETF apalancados y los fondos que ajustan su exposición según la volatilidad tendrían que vender unos 225.000 millones de dólares. Una caída del 3% obligaría a vender unos 134.000 millones; una subida del 3%, en cambio, solo provocaría compras de unos 23.000 millones.
Esa asimetría no dice hacia dónde irá el mercado, pero sí cómo se moverá: las caídas pueden acelerarse solas y las subidas tienden a ser más lentas. Encaja con un mercado en el que buena parte de las subidas de los últimos días ha venido de las compañías ligadas a la inteligencia artificial, con dudas recurrentes sobre cómo se financia su inversión. Esta semana publican resultados las grandes tecnológicas que más gastan en centros de datos, y lo que digan sobre su inversión y su caja puede pesar más que cualquier calendario.
¿Y si Santa Claus no viene? El refrán, con datos
El refrán de Hirsch tiene una segunda parte que se repite cada enero: si la ventana de siete días cierra en negativo, el año siguiente será malo. Lo hemos comprobado. Desde 1950, el rally de Santa Claus falló en 17 ocasiones. En el año siguiente, la bolsa bajó en 5 de ellas, un 29% de las veces. Después de un rally de Santa Claus positivo, el año siguiente bajó en 15 de 58 ocasiones, un 26%.
La diferencia es mínima. Es cierto que entre esos cinco años malos hay dos muy malos (2000 y 2008), y que la rentabilidad media del año siguiente fue algo menor (6,7% frente a 10,2%), pero con 17 casos eso entra de lleno en lo que puede producir el azar. Tras los fallos de 2023 y 2024, el S&P 500 ganó un 23% y un 16% en el año siguiente. Como señal de lo que viene, el refrán no sirve.
Qué hacer con todo esto si inviertes a largo plazo
La estacionalidad es útil para entender el mercado y peligrosa para operar. Tres ideas prácticas:
- No es motivo para entrar ni para salir. Un 72% de años positivos significa que uno de cada cuatro no lo fue, y los que fallaron (2018 está muy cerca) dolieron. Si tu plan es aportar cada mes, el rally de fin de año no debería cambiarlo: el coste de esperar al momento perfecto suele ser mayor que el de comprar en un mal día.
- Tampoco es motivo para quedarse fuera. Del 27 de octubre a fin de año, el mercado ha ganado de media el doble que en un tramo cualquiera. Quien tiene liquidez esperando «a que baje» se está apostando contra uno de los patrones de calendario con más historia que existen.
- Úsalo para mirar tu cartera, no el índice. Una cartera muy cargada de tecnología o de las mismas empresas que han tirado del índice este año depende más de los resultados de esta semana que del calendario. Fin de año es buen momento para comprobar si los pesos se han ido de donde querías, y si toca, hacer un rebalanceo de cartera.
Y una advertencia que repite el propio Reid: la estacionalidad no es el destino. Las tensiones con Irán, las dudas sobre la financiación de la inteligencia artificial o la crisis política en Francia no van a desaparecer porque llegue noviembre.
Cómo seguir el rally de fin de año en tu cartera con Tracky
Que el S&P 500 suba un 4% de aquí a fin de año no significa que tu cartera lo haga. Si inviertes en empresas concretas, en Europa o en renta fija, tu rally de Navidad puede ser muy distinto al del índice, para bien o para mal.
En Tracky puedes ver la rentabilidad de tu cartera medida de forma correcta, ponderada por tiempo para que las aportaciones no la distorsionen, y compararla con el índice. Explicamos cómo hacer bien esa comparación en cómo saber si tu cartera bate de verdad al S&P 500. Y si quieres ver quién de tu entorno aprovecha mejor el final de año, puedes comparar tu evolución con la de tus amigos sin enseñar cifras en euros.
Fuentes: cierres diarios del S&P 500 (^GSPC) de Yahoo Finance, 1928-2026, con cálculo propio · Deutsche Bank (Jim Reid), vía Investing.com · The Markets Eye, 27-oct-2026 (Nomura, flujos) · Euronews, previa de la Fed · Infobae/EFE, probabilidades de CME FedWatch · Reserva Federal, histórico de tipos. Análisis y opinión propios; esto no es una recomendación de inversión personalizada.
Preguntas frecuentes
¿Qué es el rally de Navidad en bolsa?
Es la tendencia de las bolsas a subir al final del año. En sentido estricto, el rally de Santa Claus son las cinco últimas sesiones de diciembre y las dos primeras de enero: desde 1950, el S&P 500 ha subido en esa ventana el 76% de los años, con un 1,25% de media. En sentido amplio se usa para todo el tramo de finales de octubre a fin de año.
¿Cuándo empieza el rally de Navidad?
Depende de la definición. El rally de Santa Claus empieza cinco sesiones antes de fin de año. El rally de fin de año, más amplio, suele arrancar a finales de octubre: en el año medio del S&P 500 desde 1928, sin contar los años de midterms, el último mínimo llega el 27 de octubre.
¿Cuánto sube la bolsa de media entre finales de octubre y fin de año?
Del 27 de octubre al 31 de diciembre, el S&P 500 ha subido en 71 de los 98 años entre 1928 y 2025, con una media del 2,7%. Desde 1950, la media es del 4,0% y los años positivos, el 80%. Un tramo cualquiera de la misma duración sube de media un 1,6%.
¿Por qué el año de midterms es importante para el rally de fin de año?
Porque el año de elecciones de mitad de mandato suele ser flojo hasta el otoño y el tramo final del año suele ser bueno. Desde el cierre de septiembre a fin de año, el S&P 500 subió en 20 de los 24 años de midterms desde 1930, con una media del 5,6%.
¿Qué puede frenar el rally de Navidad este año?
Históricamente, las veces que falló en años de midterms coincidieron con la Fed endureciendo su política (1978, 1994 y 2018) o con un mercado bajista en plena crisis (1974 y 2002). En 2026 la Fed está subiendo tipos y el mercado da entre un 73% y un 84% de probabilidades a otra subida en diciembre. También pesan el bono a 10 años cerca del 5% y unos flujos que amplifican las caídas.
¿Si no hay rally de Santa Claus, el año siguiente es malo?
Los datos no lo respaldan. Desde 1950, tras los 17 años en que falló, la bolsa bajó al año siguiente en 5 ocasiones (29%). Tras un rally positivo, bajó en 15 de 58 (26%). La diferencia es demasiado pequeña para tomarla como señal.
¿Conviene comprar acciones antes del rally de Navidad?
La estacionalidad no es una buena razón para cambiar un plan de inversión. Uno de cada cuatro años el tramo final ha sido negativo. Para quien invierte a largo plazo, lo sensato es mantener las aportaciones previstas y usar el fin de año para revisar los pesos de la cartera.
Para eso está Tracky: conecta tu bróker, calcula lo que realmente estás ganando o perdiendo, y compáralo con tus amigos si te apetece un poco de competición sana.
Abrir Tracky →